2026-10-06 · Kế toán & Dữ liệu
Hỏi một trưởng phòng kế toán "KPI của phòng mình là gì", câu trả lời hay gặp là doanh thu, lợi nhuận, chi phí. Đó là KPI tài chính của doanh nghiệp. Phòng kế toán đo và báo cáo chúng, nhưng không quyết định chúng: doanh thu do bán hàng tạo ra, chi phí do các phòng tiêu. Nếu cả bộ KPI chỉ có những con số đó, tháng nào lợi nhuận giảm thì phòng kế toán "trượt KPI" vì một việc mình không điều khiển được, còn những việc phòng thật sự làm (ghi sổ kịp, khóa sổ đúng hạn, mã hoá đủ để làm báo cáo quản trị) lại không ai đo.
Bài này dựng một bộ KPI tài chính mẫu cho phòng tài chính – kế toán, chia ba tầng theo mức phòng điều khiển được. Mỗi chỉ số đều đo thử trên sổ thật: bộ sổ nhật ký chung 18 tháng (01/2024 – 06/2025) đã dùng ở bài phân tích chi phí và bài quản trị dòng tiền: một doanh nghiệp thương mại ba chi nhánh, 263.706 dòng bút toán, 49.928 chứng từ. Bài chỉ in tỷ lệ, số đếm và số ngày, không in số tiền. Phần đo chạy bằng Python đọc thẳng file Excel.
Nếu bạn cần bộ chỉ số cho chủ doanh nghiệp xem mỗi tuần, đọc bài 12 KPI báo cáo quản trị hằng tuần. Bài này dành cho chính phòng tài chính – kế toán.
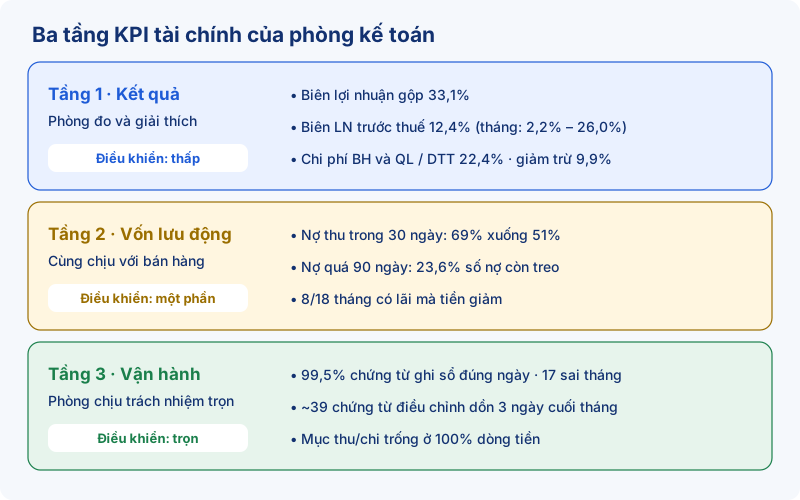
Bộ KPI tài chính chia ba tầng
- Tầng 1 — KPI kết quả: lãi, biên, chi phí. Phòng đo chính xác và giải thích được vì sao tăng giảm, nhưng không chịu trách nhiệm về con số.
- Tầng 2 — KPI vốn lưu động: thu tiền, tuổi nợ, tiền so với lãi. Phòng tác động được một phần (nhắc nợ, đối chiếu, chặn giao hàng khi quá hạn), cùng chịu với phòng bán hàng.
- Tầng 3 — KPI vận hành của phòng: ghi sổ kịp, khóa sổ đúng hạn, dữ liệu đủ mã. Phòng chịu trách nhiệm trọn.
Tầng 1: KPI kết quả, phòng đo và giải thích
Bốn chỉ số đủ cho tầng này. Số đo trên 18 tháng:
| Chỉ số | Cách tính từ sổ | 18 tháng | Tháng thấp nhất – cao nhất |
|---|---|---|---|
| Biên lợi nhuận gộp | (Doanh thu thuần − TK 632) / doanh thu thuần | 33,1% | 28,6% (07/2024) – 39,7% (06/2025) |
| Biên lợi nhuận trước thuế | Lợi nhuận trước thuế / doanh thu thuần | 12,4% | 2,2% (07/2024) – 26,0% (06/2025) |
| Chi phí bán hàng và quản lý / doanh thu thuần | (641 + 642) / doanh thu thuần | 22,4% | 12,9% – 32,3% |
| Tỷ lệ giảm trừ doanh thu | Phát sinh Nợ 521 / doanh thu bán hàng gộp | 9,9% | — |
Biên lợi nhuận trước thuế dao động từ 2,2% tới 26,0% chỉ trong 18 tháng. Một chỉ tiêu cố định kiểu "biên lợi nhuận trước thuế từ 10% trở lên mỗi tháng" sẽ trượt ở nhiều tháng mà lý do nằm ngoài phòng kế toán: thưởng cuối năm, trích dự phòng, mùa vụ. Vì vậy ở tầng này, thứ nên giao cho phòng kế toán là độ đúng và độ kịp của con số kèm lời giải thích, không phải mức của con số.
Cái bẫy khi đo tỷ lệ giảm trừ
Lần đo đầu, đội ngũ EzTech lấy số phát sinh ròng của TK 521 chia doanh thu và ra 0,6%. Con số sai: cuối mỗi tháng doanh nghiệp kết chuyển 521 sang 511 (Nợ 511 / Có 521), nên số ròng của 521 gần như về 0. Đo đúng là cộng phát sinh Nợ 521 đối ứng 131 (khoản giảm trừ cho khách, trừ đi vài bút toán ghi ngược), chia cho doanh thu bán hàng trước khi bị trừ: ra 9,9%. Cùng một sổ, hai cách đọc chênh nhau mười sáu lần. Chỉ số nào dựng trên tài khoản có bút toán kết chuyển cuối kỳ đều cần kiểm kiểu này.
Tầng 2: KPI vốn lưu động, phòng cùng chịu với bán hàng
Tỷ lệ nợ bán hàng thu được trong 30 ngày
Công thức DSO (số ngày thu tiền bình quân) trong sách giáo khoa cần số dư phải thu đầu và cuối kỳ. Sổ nhật ký chung chỉ có phát sinh, không có số dư đầu kỳ, nên đội ngũ EzTech đo theo cách khác: ghép từng khoản thu tiền với khoản nợ của chính khách đó theo thứ tự phát sinh trước thu trước, theo mã đối tượng trên TK 131. Cách ghép này khớp được 94% số ghi Có 131; 6% còn lại là thu nợ của kỳ trước, không tính.
Tính chung 18 tháng, một đồng nợ bán hàng được thu bằng tiền sau bình quân 18,4 ngày (trung vị 11 ngày). 83% số tiền thu về trong 30 ngày đầu. Nhìn tổng thì ổn. Chia theo quý phát sinh nợ thì khác:
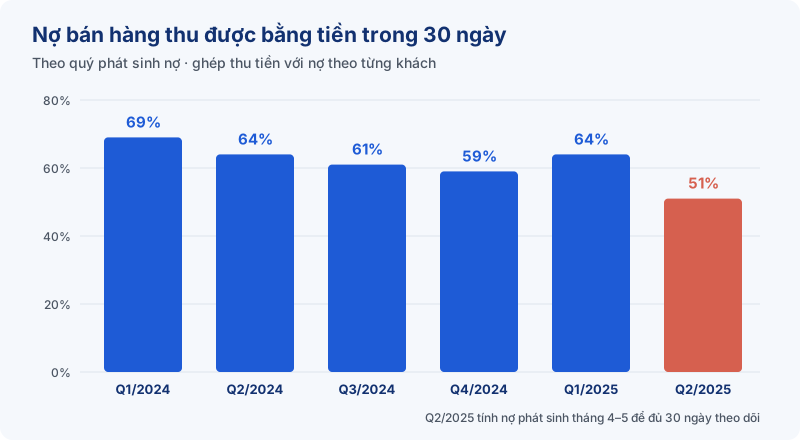
Tỷ lệ đi từ 69% (quý 1/2024) xuống 51% (quý 2/2025, tính nợ phát sinh tháng 4 và tháng 5 để mọi khoản đều đủ 30 ngày theo dõi). Cùng lúc đó, so 6 tháng đầu 2025 với 6 tháng đầu 2024, doanh thu thuần tăng 32,5% và lợi nhuận trước thuế tăng 112,2%. Báo cáo kết quả kinh doanh đang rất đẹp, còn tiền về ngày càng chậm. Đây là đúng kiểu "có lãi mà thiếu tiền" bài quản trị dòng tiền đã nói: trong 18 tháng, có 8 tháng tiền cuối tháng thấp hơn đầu tháng dù tháng nào cũng có lãi.
Hai lưu ý khi tự dựng chỉ số này:
- Đo theo kỳ phát sinh nợ, đừng đo theo kỳ thu tiền. Đo theo kỳ thu tiền, quý đầu tiên của dữ liệu không thể chứa khoản nợ lâu năm nào, nên số ngày thu tiền luôn đẹp giả. Lần đo thử theo kỳ thu tiền ra 7 ngày ở quý 1/2024 và 32 ngày ở quý 2/2025, một xu hướng trông dữ hơn thực tế.
- Chỉ đếm khoản thu bằng tiền. 10,2% số ghi Có 131 là giảm trừ doanh thu (521) và 9,9% là bù trừ nội bộ giữa chi nhánh (136). Tính cả hai khoản đó là "thu nợ" thì chỉ số đẹp hơn số tiền thật về tài khoản.
Tuổi nợ cuối kỳ
Tại 30/06/2025, phần nợ phát sinh trong 18 tháng mà chưa thu bằng 1,2 tháng doanh thu thuần của tháng 6. Trong đó 61,2% chưa quá 30 ngày, 15,3% từ 31 tới 90 ngày, 10,1% từ 91 tới 180 ngày, và 13,5% đã quá 180 ngày. Gần một phần tư số nợ còn treo đã quá 90 ngày, đây là danh sách cần ra khỏi sổ và lên bàn họp. Báo cáo mẫu công nợ phải thu của EzTech dựng sẵn bảng tuổi nợ theo khách để xem demo.
Tầng 3: KPI vận hành, phòng kế toán chịu trách nhiệm trọn
Độ trễ ghi sổ
Số ngày từ ngày chứng từ tới ngày hạch toán. Sổ mẫu làm rất tốt: 99,5% chứng từ được hạch toán đúng ngày chứng từ, 273 chứng từ trễ từ một ngày trở lên. Đáng soi hơn là 17 chứng từ hạch toán sang tháng khác tháng chứng từ: mỗi chứng từ như vậy là một khoản có thể nằm sai kỳ báo cáo.
Ngày khóa sổ
Đây là KPI vận hành quan trọng nhất, và sổ nhật ký chung không đo được nó. Bút toán kết chuyển 911 của cả 17 tháng đều ghi ngày cuối tháng, vì đó là ngày hạch toán, không phải ngày người làm bấm nút. Ngày khóa sổ thật phải lấy từ nhật ký thao tác của phần mềm kế toán, hoặc đơn giản nhất: ghi tay ngày gửi bộ báo cáo tháng cho giám đốc vào một bảng theo dõi.
Khối lượng bút toán điều chỉnh cuối kỳ
Chứng từ thông thường (bán hàng, phiếu chi, ủy nhiệm chi) có khoảng 9–10% nằm trong 3 ngày cuối tháng, đúng tỷ lệ của việc rải đều trong tháng. Phiếu kế toán thì khác: 43,4% nằm trong 3 ngày cuối, riêng ngày cuối tháng chiếm 35,1%. Cộng phiếu kế toán, nghiệp vụ khác và bút toán phân bổ, bình quân mỗi tháng có khoảng 39 chứng từ điều chỉnh dồn vào 3 ngày cuối. Con số này đo đúng khối lượng việc của đợt khóa sổ. Theo dõi nó theo tháng: tăng dần là dấu hiệu nhiều việc lẽ ra xử lý trong tháng đang bị để tới cuối.
Độ đầy đủ mã quản trị
Báo cáo quản trị chỉ chia được theo những mã đã gõ vào sổ. Sổ mẫu đo được bốn mã:
- Mã khoản mục chi phí trên dòng 641/642: đủ 100%.
- Mã đối tượng trên dòng 131 và 331: đủ 100%. Nhờ vậy mới ghép được thu tiền theo khách ở tầng 2.
- Mã đơn vị: trống ở 9,9% số dòng, riêng dòng chi phí 641/642 trống 5,3%. Phần trống này không chia được về bộ phận nào.
- Mục thu/chi: trống ở toàn bộ 15.943 dòng tiền mặt và tiền gửi. Doanh nghiệp không thể lập báo cáo dòng tiền theo khoản mục thu chi từ sổ, dù phần mềm đã có sẵn cột để nhập.
Bộ KPI tài chính mẫu cho phòng kế toán
| Tầng | KPI | Nguồn | Tần suất |
|---|---|---|---|
| 1 | Biên lợi nhuận gộp, biên lợi nhuận trước thuế | Sổ, TK 511, 521, 632, 641, 642, 515, 635, 711, 811 | Tháng |
| 1 | Chi phí bán hàng và quản lý / doanh thu thuần | Sổ, TK 641, 642 | Tháng |
| 1 | Tỷ lệ giảm trừ doanh thu | Sổ, phát sinh Nợ 521 | Tháng |
| 2 | Tỷ lệ nợ bán hàng thu trong 30 ngày | Sổ, TK 131 theo mã đối tượng | Tháng, theo kỳ phát sinh nợ |
| 2 | Tỷ trọng nợ quá 90 ngày | Sổ chi tiết công nợ | Tháng |
| 2 | Thay đổi tiền trên 100 đồng lãi | Sổ, TK 111, 112, 113 | Quý |
| 3 | Tỷ lệ chứng từ hạch toán sai tháng | Sổ, ngày chứng từ và ngày hạch toán | Tháng |
| 3 | Số ngày làm việc tới khi gửi báo cáo tháng | Ghi tay hoặc nhật ký phần mềm | Tháng |
| 3 | Số chứng từ điều chỉnh trong 3 ngày cuối tháng | Sổ, loại chứng từ | Tháng |
| 3 | Tỷ lệ dòng thiếu mã đơn vị, mục thu/chi | Sổ | Tháng |
| 3 | Số lần sửa báo cáo sau khi đã gửi | Ghi tay | Tháng |
Mức mục tiêu cho từng KPI nên đặt từ chính số của doanh nghiệp: đo 6–12 tháng gần nhất, lấy mức hiện tại làm điểm xuất phát. Bài không đưa "chuẩn ngành" vì không có số đo tin được cho doanh nghiệp Việt Nam cùng quy mô.
Câu hỏi thường gặp
KPI tài chính khác KPI báo cáo quản trị thế nào?
KPI báo cáo quản trị là các chỉ số chủ doanh nghiệp dùng để điều hành. KPI tài chính của phòng kế toán gồm một phần trong số đó (tầng 1, tầng 2) cộng các chỉ số đo chính công việc của phòng (tầng 3). Hai bộ dùng chung nguồn sổ sách nhưng khác người chịu trách nhiệm.
Bao nhiêu KPI là đủ?
Mười tới mười hai chỉ số như bảng trên là vừa cho một phòng 3–10 người. Ít hơn thì bỏ sót tầng 3; nhiều hơn thì cuộc họp tháng không đủ thời gian đi qua từng chỉ số.
Dùng công thức DSO chuẩn được không?
Được, nếu bạn có số dư phải thu đầu và cuối kỳ (lấy từ bảng cân đối kế toán). Hạn chế của DSO là một con số bình quân, che mất phần nợ đang già đi. Đặt nó cạnh tỷ lệ thu trong 30 ngày và bảng tuổi nợ thì đủ.
Có cần phần mềm BI để theo dõi bộ KPI này không?
Không bắt buộc. Cả bộ dựng được bằng Power Query trong Excel nếu sổ xuất ra được file đều đặn mỗi tháng. Báo cáo mẫu chỉ số tài chính cho thấy bản dựng trên Power BI để xem demo.
Bắt đầu từ đâu
Xuất sổ nhật ký chung 12 tháng gần nhất ra Excel, đo ba chỉ số dễ nhất trước: tỷ lệ chứng từ hạch toán sai tháng, tỷ lệ dòng thiếu mã, số chứng từ điều chỉnh trong 3 ngày cuối. Cả ba đo được từ chính các cột sổ đang có, và đều là việc phòng kế toán tự cải thiện được ngay tháng sau. Khóa DATA FINANCE của EzTech hướng dẫn dựng bộ báo cáo tài chính và quản trị tự cập nhật từ sổ như vậy, bằng Power Query trong Excel rồi lên Power BI. Doanh nghiệp muốn đội ngũ EzTech đo thử trên sổ của mình thì liên hệ qua trang liên hệ.